

Versez 5 000 € en espèces sur votre compte courant. Vous ne pourrez jamais exiger que la banque vous rende ces billets-là.
Ce n’est pas une subtilité. C’est le fonctionnement normal d’un compte, et la réponse à la question « qu’est-ce que je possède exactement » change complètement selon le support que l’on regarde. Avant de comparer des rendements, il y en a une plus simple : pour chaque ligne de votre patrimoine, qui doit agir pour que vous récupériez ce qui vous revient ?
Un compte bancaire, c’est une promesse de restitution
L’argent est un bien fongible. Un billet en vaut un autre. Quand vous le déposez, la banque en dispose et s’engage à vous rendre l’équivalent, pas les mêmes coupures.
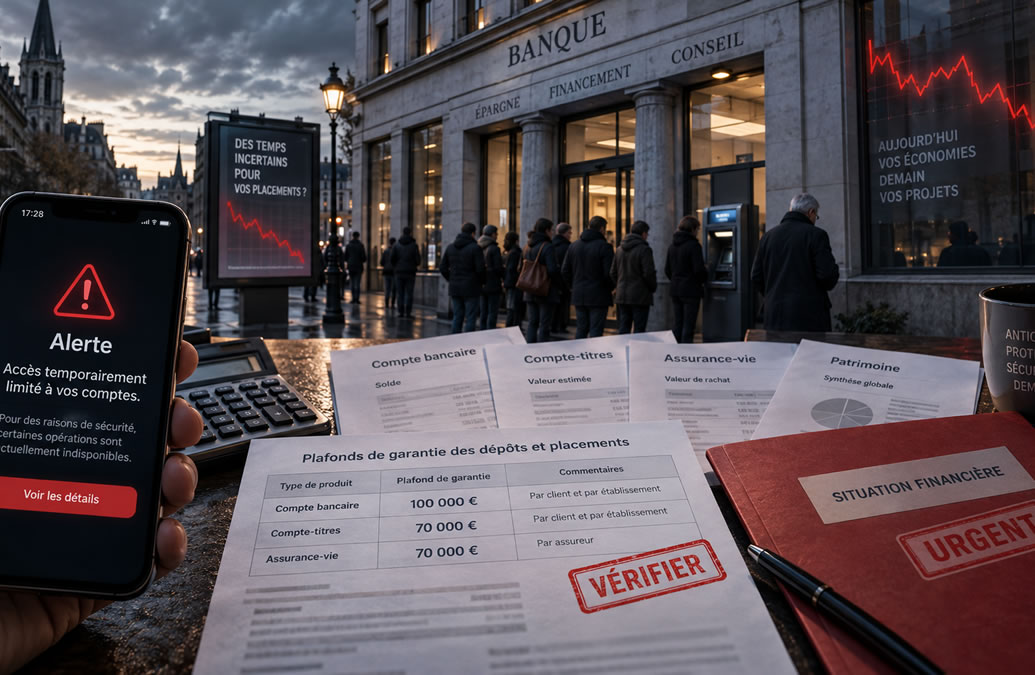
Ce que vous détenez est donc une promesse de restitution. Elle est garantie jusqu’à 100 000 € par déposant et par établissement. Le Livret A, le LDDS et le LEP bénéficient en plus d’une garantie de l’État, elle aussi plafonnée à 100 000 €.
Ces plafonds sont publics et faciles à comparer à ce que vous détenez réellement dans chaque banque. Peu d’épargnants font le calcul.
Un compte-titres ne fonctionne pas pareil
Ici le raisonnement s’inverse, et il faut le dire parce que la simplification circule beaucoup.
Sur un compte-titres, vous êtes propriétaire de vos actions et de vos obligations. L’établissement n’en est que le dépositaire. S’il fait défaut, les titres sont restitués et peuvent être transférés ailleurs. La garantie de 70 000 € par client et par établissement ne joue que dans le cas où il se révèle incapable de les restituer.
La propriété existe donc bel et bien. Ce qui dépend d’un tiers, c’est l’accès.
L’assurance-vie repose sur un contrat
Troisième configuration. Les actifs sont détenus par l’assureur. Vous détenez un droit contractuel sur la valeur de rachat, garanti à hauteur de 70 000 € par assuré et par compagnie.
Cela ne disqualifie pas le support, qui répond à des objectifs que l’or ne remplit pas, à commencer par le cadre successoral. Cela décrit la nature du lien, rien de plus.
L’or physique, et la nuance qui compte
Une pièce ou un lingot est un objet. Sa détention ne repose sur aucune créance envers une banque ou un assureur.
Il faut être honnête sur un point souvent survendu. Si votre métal est conservé chez un dépositaire plutôt que chez vous, l’accès matériel dépend de ce dépositaire. Ce qui change n’est pas la disparition complète du tiers. C’est que le bien reste un objet identifié, détenu à votre nom, et non une ligne inscrite dans les comptes d’un établissement.
Ce qui rend cette propriété utilisable : l’identification
C’est le point le plus concret de tout ce qui précède, et celui qu’on néglige le plus au moment de l’achat.
À la revente, deux régimes fiscaux peuvent s’appliquer. Le premier s’applique par défaut et se calcule sur la totalité du prix de vente, que vous ayez gagné ou perdu. Le second porte uniquement sur la plus-value réelle, avec un abattement qui augmente chaque année à partir de la troisième, jusqu’à une exonération complète au bout de vingt-deux ans.
Lequel est le plus favorable ? Cela dépend du prix d’achat, du prix de revente et du nombre d’années écoulées. Un gain modéré sur une longue détention penche nettement vers le second. Une plus-value très importante peut au contraire rendre le premier plus intéressant, puisqu’il ignore le gain et ne regarde que le prix de vente. Le calcul se fait au cas par cas, au moment de vendre.
Encore faut-il avoir le choix. Le second régime suppose de prouver la date et le prix d’acquisition du bien précis que vous vendez. Cela demande deux choses, pas une seule. Que la facture ait été conservée. Et que l’article soit rattachable à cette facture : un numéro, une gravure, un emballage scellé et référencé, ou une inscription sur un compte de dépôt.
Une facture générique portant sur un lot indistinct ne suffit pas. Sans identification, le régime forfaitaire s’applique d’office, même s’il vous coûte plus cher.
Certains opérateurs affichent cette traçabilité avant l’achat. La société Pièces OR, courtier français en pièces et lingots d’or et d’argent installé à Paris depuis 2010, indique que chaque article est photographié, scellé et référencé par Brink’s avant d’être placé en coffre, et que le métal est conservé dans un coffre ouvert au nom de son propriétaire avec une attestation nominative certifiée par Brink’s. La société précise également que les avoirs sont assurés au cours du jour sans plafonnement de garantie, et que les produits proposés sur sa place de marché proviennent exclusivement de son propre stock. Ce sont des informations qui se vérifient avant d’acheter, pas au moment de revendre.
Les cinq supports, côte à côte
| Support | Ce que vous détenez | Qui détient l’actif | Garantie |
|---|---|---|---|
| Compte bancaire | Une créance sur la banque | La banque, avec obligation de restitution | 100 000 € par client et par établissement |
| Livret A, LDDS, LEP | Une créance garantie par l’État | La banque | 100 000 €, distincts du plafond ci-dessus |
| Compte-titres | Les titres eux-mêmes | Vous, l’établissement en assure la conservation | 70 000 €, en cas d’impossibilité de restitution |
| Assurance-vie | Des droits issus du contrat | L’assureur | 70 000 € par assuré et par compagnie |
| Or physique identifié | La pièce ou le lingot | Vous, un dépositaire peut en assurer la garde | Pas de garantie publique, couverture selon le contrat de garde |
La dernière ligne fonctionne autrement que les autres. Il n’existe pas de mécanisme public comparable au FGDR ou au FGAP pour indemniser le propriétaire d’un métal physique. En cas de garde chez un tiers, la protection repose sur le contrat de conservation et sur l’assurance souscrite par le dépositaire. La question se déplace donc vers les conditions de garde et la preuve de propriété.
Un achat d’or et d’argent ne se juge pas seulement au prix payé le jour de l’ordre. Investir en or sur la durée suppose de savoir, dix ans plus tard, ce que vous détenez exactement et où se trouve la preuve.
La question n’est pas de posséder davantage. Elle est de savoir ce que vous détenez, ligne par ligne. Sur un compte bancaire, une créance sur l’établissement. Sur une pièce conservée en coffre à votre nom, le bien lui-même, même si le dépositaire reste nécessaire pour y accéder. Le tiers intervient dans les deux cas. Il n’y occupe pas la même place.
Les propos et opinions exprimés dans cet article n’engagent que l’auteur de Or Argent et ne doivent pas être considérés comme des conseils en investissement. Effectuez vos propres recherches avant toute décision d’investissement.

