

Le 24 juillet 2026, quatre grandes banques chinoises, dont l’Industrial and Commercial Bank of China et la Postal Savings Bank, mettront fin à la commercialisation auprès des particuliers de contrats à effet de levier liés à l’or.
C’est l’objet de l’échéance. Les épargnants chinois conserveront l’accès aux ETF adossés à de l’or physique, qui ne disparaissent pas, et bien sûr à l’or physique lui-même. Il s’agit du retrait d’un produit bancaire destiné aux particuliers, pas de la fermeture du marché papier chinois.
Cette date circule pourtant depuis des semaines comme celle où « la Chine interdit l’or papier », et elle sert de point d’ancrage à une projection beaucoup plus spectaculaire : 38 000 dollars l’once.
Ce chiffre n’est pas une prévision. C’est le résultat d’une division dont le résultat dépend entièrement du volume que l’on choisit d’y placer.
Le calcul, en entier
Le raisonnement circule sous plusieurs formes depuis quelques semaines, mais il repose partout sur la même opération.
L’idée de départ est simple. Si la Chine devait régler son excédent commercial en or plutôt qu’en dollars, quel prix de l’once permettrait à l’or importé de couvrir cet excédent ?
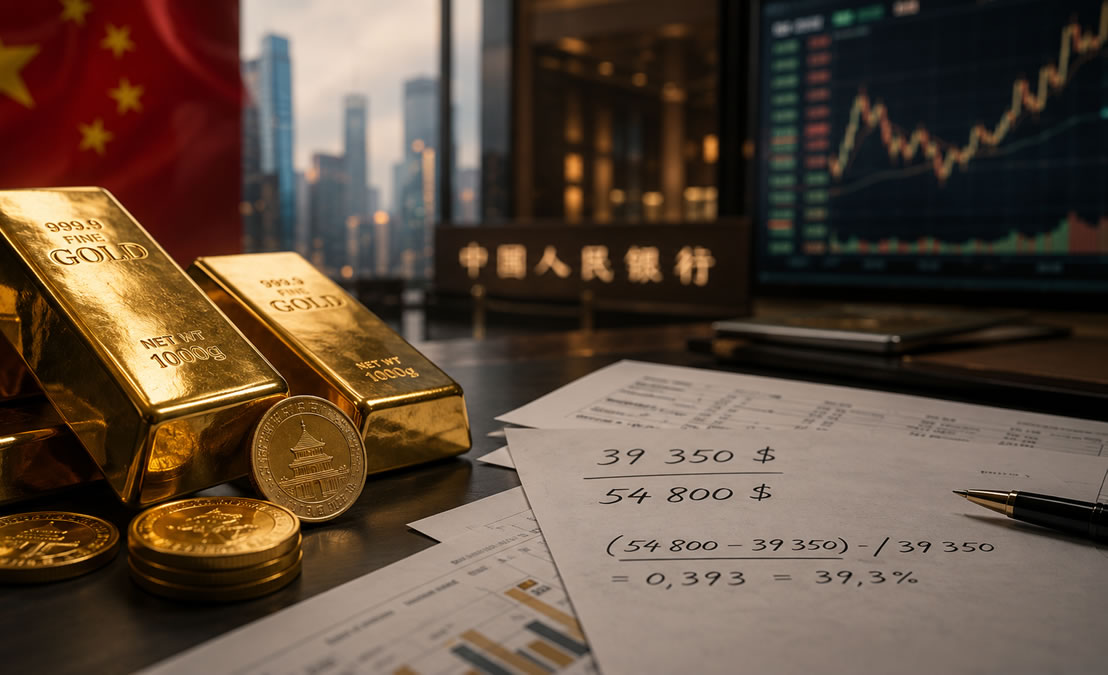
On prend donc l’excédent commercial chinois de 2025, soit 1 189 milliards de dollars selon l’Administration générale des douanes de Chine. On le divise par 940 tonnes, présentées comme les importations d’or de la Chine sur la même année. Une tonne représentant environ 32 151 onces troy, la division donne environ 39 350 dollars l’once. D’où le chiffre arrondi qui circule.
L’excédent commercial est exact. C’est un record, rapporté par Bloomberg et l’agence AP à partir des données douanières chinoises.
Le dénominateur, lui, pose problème.
940 tonnes, ou 675 ?
Selon l’estimation publiée par le World Gold Council à partir des données des douanes chinoises, les importations nettes d’or de la Chine continentale se sont élevées à 675 tonnes en 2025, en baisse de 41 % sur un an. La faiblesse de la demande de bijoux et les décotes fréquentes du prix local expliquent ce recul.
Le World Gold Council est une organisation professionnelle du secteur, pas une autorité statistique. Son estimation reste néanmoins la référence la plus suivie, et elle porte sur un agrégat précis : les importations nettes, c’est-à-dire les entrées de métal diminuées des sorties.
Refaites la division avec ce chiffre : 1 189 milliards divisés par 675 tonnes donnent environ 54 800 dollars l’once.
Avec 940 tonnes, le calcul donne environ 39 350 dollars. Avec 675 tonnes, environ 54 800 dollars, soit près de 40 % de plus.
D’où viennent alors ces 940 tonnes ? Une explication possible est une confusion avec la consommation chinoise, annoncée à un niveau proche : la China Gold Association a publié un chiffre de 950,1 tonnes pour 2025. Cet agrégat mesure autre chose, puisqu’une partie de la consommation provient de la production minière domestique, soit 381,3 tonnes selon la même source, et du recyclage. Mais sans retrouver la source initiale du chiffre de 940 tonnes, son origine ne peut pas être établie avec certitude.
Le vrai problème n’est pas le dénominateur
S’arrêter à cette correction serait manquer l’essentiel. Car 54 800 dollars n’est pas davantage un objectif de prix que 38 000.
Diviser un flux commercial annuel par un volume d’or observé dans un tout autre contexte ne produit pas un prix nécessaire. Cela produit une équivalence comptable, dont le résultat varie selon le volume retenu. On pourrait tout aussi bien utiliser les importations brutes, la consommation, la production intérieure, les réserves officielles déclarées, ou un volume futur hypothétique. Chaque choix donne un prix différent, et aucun n’est plus légitime que les autres.
Le calcul suppose par ailleurs deux choses qu’il n’énonce jamais. D’abord que la totalité de l’excédent commercial chinois serait réglée en métal, ce qu’aucun accord, aucune institution et aucune contrainte réglementaire n’impose aujourd’hui. Ensuite que le volume d’or échangé resterait constant si son prix était multiplié par neuf. C’est peu vraisemblable : à ce niveau, la demande de bijoux s’effondrerait, le recyclage augmenterait fortement, et les volumes n’auraient plus rien à voir avec ceux de 2025.
Un ratio de ce type peut illustrer un ordre de grandeur dans une discussion sur les déséquilibres monétaires mondiaux. Ce n’est pas la même chose qu’une prévision.
Pourquoi cette date compte quand même
Réduire le 24 juillet à un non-événement serait aller trop loin dans l’autre sens.
Le marché chinois de l’or est très majoritairement acheteur, et le retrait de ces contrats en retire une partie de ces positions. Ces annonces, combinées au relèvement des appels de marge sur les contrats or et argent plus tôt dans l’année, ont pu contribuer à la réduction de certaines positions à effet de levier. Leur effet précis sur les flux de marché reste toutefois difficile à isoler.
L’orientation générale, elle, est lisible. Déplacer les particuliers du produit à levier vers le métal ou les fonds adossés à du métal va dans le même sens que les achats de la banque centrale.
Ce qui reste solide dans le dossier
Écarter le chiffre de 38 000 dollars ne revient pas à écarter tout ce qui l’entoure. Plusieurs éléments sont documentés.
La Banque populaire de Chine a acheté de l’or pour le vingtième mois consécutif en juin 2026, sa plus longue série depuis au moins 2015. L’achat du mois, 480 000 onces troy soit 14,93 tonnes selon les données publiées par l’Administration d’État des changes le 7 juillet 2026, est le plus important depuis 2023. Il intervient pendant le pire trimestre de l’or depuis 2013.
Les importations chinoises repartent nettement en 2026 : environ 692 tonnes sur les cinq premiers mois selon les données douanières rapportées par Kitco News, en hausse de 76 % par rapport à la même période de 2025, avec un pic de 163 tonnes en mai. Cette accélération se produit alors que le cours recule, ce qui est en soi une information.
Le contexte de prix est loin des projections. Le 21 juillet 2026, l’once s’échange autour de 4 022 dollars, proche de son plus bas niveau depuis neuf mois, après un sommet historique de 5 589 dollars atteint le 28 janvier 2026. Malgré les tensions entre les États-Unis et l’Iran, l’or reste sous pression, en raison notamment de la fermeté du dollar et des anticipations de taux durablement élevés.
Ce que ça change pour un acheteur
Un objectif de prix à 38 000 dollars n’aide personne à décider quoi que ce soit. Il déplace l’attention loin des éléments sur lesquels un acheteur a réellement prise.
Ces éléments sont plus prosaïques. La prime payée au-dessus du cours, qui varie fortement selon qu’il s’agit d’une pièce courante, d’une pièce de collection ou d’un lingot. L’écart entre le prix d’achat et le prix de rachat proposé par un même intermédiaire, qui en dit souvent plus long que n’importe quelle projection. La fiscalité applicable à la revente en France. Les conditions de stockage et d’assurance.
Ce sont des chiffres vérifiables aujourd’hui, chez plusieurs intervenants, sur les mêmes produits. Ils déterminent le rendement réel d’un achat bien davantage qu’un scénario monétaire à dix ans.
Quand un nombre circule sans son mode de calcul, la première chose à faire est de reconstituer ce calcul. Ici, il tenait en une division. Changez le volume placé au dénominateur, et le « vrai prix de l’or » passe de 39 000 à 54 800 dollars sans que rien n’ait changé dans le monde réel.
Les informations de cet article sont fournies à titre pédagogique et ne constituent pas un conseil en investissement personnalisé. Le cours de l’or, les primes, la fiscalité et les conditions de revente peuvent évoluer. Avant toute opération, vérifiez les données à jour et évaluez votre situation.

